「この土地は、セットバックが必要です」
古い住宅地で土地を探したり、家の建て替えを考えたりすると、こう言われることがあります。
セットバックとは、家の前の道が「2項道路」と呼ばれる細い道のときに、敷地の一部を道路として下げることです。
下げた部分には、家も塀も造れません。
敷地面積にも入らないので、建てられる家の大きさも小さくなります。
接道義務の記事では、セットバックが必要になる仕組みまでを説明しました。
接道義務とは?「道路に2m」の本当の意味と例外を一級建築士が条文で解説
この記事では、その先の「どこまで下がるのか」「下がった部分はどうなるのか」「固定資産税や費用はどうなるのか」を、建築基準法の条文と自治体の資料をもとに説明します。
この記事で分かること
- セットバックで、どこまで下がるのか(建築基準法 第42条2項)
- セットバックした部分でできないこと(第44条)
- 建ぺい率・容積率がどれだけ減るか
- セットバックした部分の固定資産税と、費用・補助の考え方
セットバックとは?2項道路で「道路の境界線」が下がる
セットバックは、建築基準法の第42条2項に書かれた「2項道路」に面した土地で必要になります。
2項道路とは、建築基準法の規定が適用されたときに、すでに建物が立ち並んでいた幅4m未満の道で、特定行政庁が指定したものです。
幅が4mない道でも、建築基準法の道路として扱われます。
そのかわり、道路の境界線は、今の道の端ではなく、別の位置にあるとみなされます。
どこまで下がるか:道の中心線から2m
第42条2項では、道の中心線から水平距離2mの線を、道路の境界線とみなすとされています。
(特定行政庁が指定した幅6m以上の区域では、原則3mです。)
たとえば今の道の幅が3mなら、中心線から両側に1.5mずつです。
道路の境界線は中心線から2mの位置とみなされるので、両側の敷地がそれぞれ0.5mずつ下がることになります。
この「下がる」ことを、セットバックと呼びます。
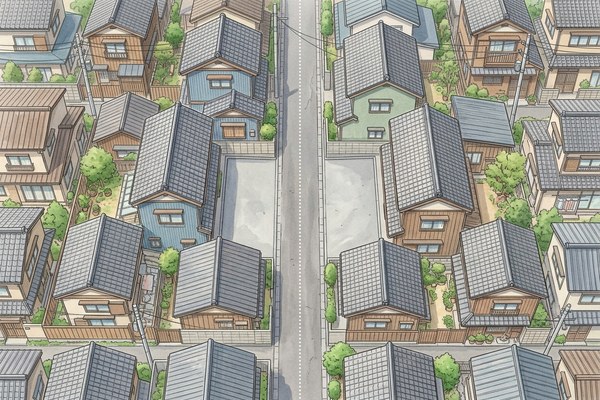
道の片側が川や崖の場合は、反対側だけが4m下がる
道の中心線から2m以内に、崖地、川、線路敷地などがある場合は、考え方が変わります。
第42条2項のただし書きでは、崖地などの道の側の境界線と、そこから道の側に水平距離4mの線を、道路の境界線とみなすとされています。
つまり、川や崖の側は下がることができないので、反対側の敷地だけで、道の幅4mを確保することになります。
この場合、反対側の敷地が下がる距離は、中心線から2mで考える場合より大きくなります。
なお、土地の状況によってやむを得ない場合は、特定行政庁が、中心線から1.35m以上2m未満、崖地などから2.7m以上4m未満の範囲で、別に距離を指定できるとされています(第42条3項)。
自分の土地がどうなるかは、市区町村で確認してください。
出典:建築基準法(e-Gov法令検索)
https://laws.e-gov.go.jp/law/325AC0000000201
セットバックした部分でできないこと
セットバックした部分は、道路とみなされます。そのため、道路と同じルールがかかります。
家だけでなく、塀・門・擁壁も造れない
建築基準法の第44条では、建築物や、敷地を造成するための擁壁は、道路内に、または道路に突き出して建築・築造してはならないとされています。
ここで大事なのは、建築基準法でいう「建築物」には、建物に附属する門や塀も含まれることです(第2条1号)。
つまり、セットバックした部分には、家はもちろん、塀や門も造れません。
「自分の土地だから、塀くらいはいいだろう」は通りません。
建ぺい率・容積率はどれだけ減るか
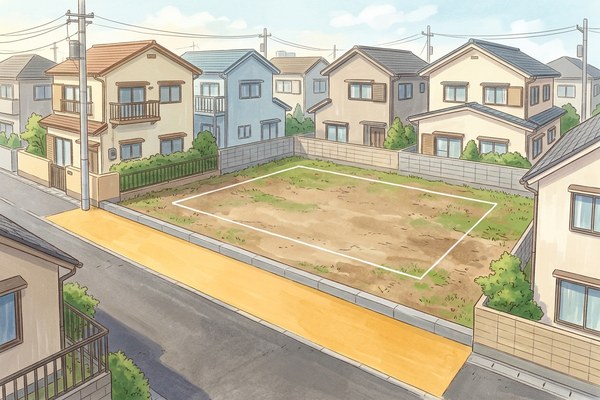
セットバックした部分は、敷地面積に入りません(建築基準法施行令 第2条1項1号)。
建ぺい率も容積率も、敷地面積をもとに計算するので、建てられる家の大きさが小さくなります。
たとえば、間口10m・奥行15mの150㎡の土地が、幅3mの2項道路に面しているとします。
中心線から2mまで下がるので、敷地は道路側で0.5m下がります。
- セットバックする面積:10m × 0.5m = 5㎡
- 敷地面積:150㎡ − 5㎡ = 145㎡
- 建ぺい率60%なら、建築面積の上限:90㎡ → 87㎡
もうひとつ、容積率には、前面道路の幅による制限があります(第52条2項)。
前面道路の幅が12m未満のときは、「前面道路の幅(m)×決められた数値」が、容積率の上限になります。
2項道路では、道路の境界線が中心線から2mの位置とみなされるので、前面道路の幅は4mとして扱われます。
たとえば第一種低層住居専用地域なら、決められた数値は10分の4なので、4m × 0.4 = 160%です。
都市計画で決められた容積率が200%でも、この土地では160%が上限になります。
出典:建築基準法(e-Gov法令検索)
https://laws.e-gov.go.jp/law/325AC0000000201
出典:建築基準法施行令(e-Gov法令検索)
https://laws.e-gov.go.jp/law/325CO0000000338
セットバックした部分は誰のもの?
セットバックした部分は、道路とみなされます。
ただ、第42条2項は道路の境界線を「みなす」と決めているだけで、それで土地の持ち主が変わるわけではありません。
下がった部分をどう扱うかは、自治体ごとに違います。
大きく分けると、次の3つです。
- 自治体に土地を提供する(寄附や買取など)
- 土地は自分のまま、自治体に無償で使わせる
- 土地は自分のまま、自分で管理する
たとえば私が住む金沢市では、防災まちづくり協定を結んだ5つの地区で、防災道路などに位置づけられた狭い市道を対象に、用地を提供する方法と、無償で使わせる方法(市が地上権を設定)が用意されています。
対象は市内のすべての道ではありません。
自分の土地がどうなるかは、市区町村の道路の担当部署に確認してください。
出典:金沢市「狭あい道路の整備について」
https://www4.city.kanazawa.lg.jp/soshikikarasagasu/dorokanrika/gyomuannai/10/10-2/27878.html
セットバックした部分の固定資産税はかかる?
地方税法では、固定資産税は「公共の用に供する道路」には課することができないとされています(第348条2項5号)。
セットバックした部分も、条件を満たせば固定資産税がかからなくなる場合があります。
ただし、自動的にそうなるわけではありません。
たとえば東京都主税局のページでは、建築基準法に基づく道路の拡幅部分なども対象になるとしたうえで、次のような条件をあげています。
- 道路として使われ、道路と一体となって道路の役目を果たしていること
- 道路と敷地の境目が、塀や縁石などではっきり分かれていること
- 利用に制限がないこと
そして、非課税にするには申告が必要で、年内に申告し、要件を満たすと確認されれば翌年度から非課税になるとしています。
国土交通省のガイドラインでも、公共が後退用地を取得した場合は固定資産税がかからなくなり、民間が管理する場合も申請によって非課税になることがあると書かれています。
扱いは市区町村ごとに違います。セットバックしたら、市区町村の固定資産税の担当部署に、申告が必要かどうかを確認してください。
出典:地方税法(e-Gov法令検索)
https://laws.e-gov.go.jp/law/325AC0000000226
出典:東京都主税局「道路に対する非課税のご案内」
https://www.tax.metro.tokyo.lg.jp/documents/d/tax/dorohikazei
出典:国土交通省「狭あい道路対策に関するガイドライン」(令和6年3月)
https://www.mlit.go.jp/jutakukentiku/house/content/001735119.pdf
セットバックの費用と補助
セットバックをするときには、次のような費用がかかることがあります。
- 道路の境界を決めるための測量
- 下がった部分を分けるための分筆と登記
- 塀や門の撤去
- 下がった部分の舗装などの工事
金額は、土地の広さや状況によって大きく変わります。
この記事では、一次情報で確かめられない相場は書きません。
費用の一部を、自治体が支援している場合があります。
国には「狭あい道路整備等促進事業」という制度があり、自治体が行う道路の拡幅に、国がお金を出しています(国土交通省のガイドライン、令和6年3月)。
金沢市の例では、対象の地区で、測量・分筆・登記、門や塀の撤去などに支援があります。
ただし、補助があるか、何が対象か、いくらかは、自治体ごとに違います。
土地を買う前や建て替えの前に、市区町村に確認してください。
出典:国土交通省「狭あい道路対策に関するガイドライン」(令和6年3月)
https://www.mlit.go.jp/jutakukentiku/house/content/001735119.pdf
出典:金沢市「狭あい道路の整備について」
https://www4.city.kanazawa.lg.jp/soshikikarasagasu/dorokanrika/gyomuannai/10/10-2/27878.html
自分の土地がセットバックの対象か調べる方法
家の前の道が2項道路かどうかは、見た目では分かりません。
幅が4mない道でも、2項道路に指定されていなければ、そもそも建築基準法の道路ではありません。
調べ方は、接道義務の記事で書いた「道路の種類の調べ方」と同じです。
その土地がある市区町村の、建築基準法の道路を担当している部署(建築指導課など)で確認します。
接道義務とは?「道路に2m」の本当の意味と例外を一級建築士が条文で解説
2項道路だと分かったら、あわせて次のことも聞いておくと安心です。
- 道の中心線は、どこになるのか
- 自分の土地は、どこまで下がるのか(道の向かい側が川や崖ではないか)
- 下がった部分の扱い(提供・無償使用・自分で管理)と、補助があるか
- 固定資産税の申告が必要か(こちらは税の担当部署)
中心線の位置や下がる距離は、土地ごとに違います。
土地を買う前や建て替えの前に、市区町村で確かめてください。
一級建築士の学科試験とセットバック
セットバックは、建てられる家の広さだけでなく、高さにも関係します。
建物の高さを道路側から抑える「道路斜線制限」は、前面道路の反対側の境界線からの距離で決まります(建築基準法 第56条1項1号)。
2項道路では道路の境界線が中心線から2mとみなされるので、ここでも道路の幅は4mとして扱われます。
さらに、建物を道路の境界線から後退させると、その後退した距離の分だけ、斜線の起点を外側にずらせる決まりもあります(第56条2項)。
一級建築士の学科試験の「法規」では、こうした条件を組み合わせて、建てられる高さを計算する問題が出ます。
💬 こいちろの体験談
一級建築士の法規の問題で、高さは完全に捨てていました。2年目くらいまではまともに勉強しようと思っていたんですが、色々調べる事があるのにひとつのミスで不正解になりますし、間違ったとしても1点。その割に合っていない感じが、割り切るという判断に至った材料です。
ところが、設計製図の試験では、高さ制限を図面で示すことが求められています。
令和7年の設計製図の試験の問題用紙では、断面図に「高さ制限への適合が確認できる情報(道路・隣地斜線、最小後退距離、計算式等)を記入する」とされています。
💬 こいちろの体験談
捨てた判断は、ベストだと思っていました。今の時代の製図問題を見るまでは。道路斜線を断面に書いたりするみたいなんですよね。今だったら流石に勉強すると思います。
土地を選ぶ人にとっても同じです。
セットバックが必要な土地では、建てられる広さだけでなく、高さにも影響が出ることがあります。
出典:建築基準法(e-Gov法令検索)
https://laws.e-gov.go.jp/law/325AC0000000201
出典:建築技術教育普及センター 令和7年 一級建築士試験「設計製図の試験」問題用紙
https://www.jaeic.or.jp/assets/pdf/shiken/1k/1k-mondai/1k-2025-2nd-mondai.pdf
セットバックのよくある勘違い
ここでは、条文から見て、まちがえやすいポイントを整理します。
勘違い1:道路の拡幅工事も、セットバックと同じ
ちがいます。
道路を広げる工事は、道路をつくる側が事業として行うものです。
広げる部分の土地は、多くの場合、道路をつくる側が取得します。
一方、2項道路のセットバックは、建築基準法の第42条2項によって、道の中心線から2mの線が道路の境界線とみなされるものです。
土地の持ち主が変わるわけではありません。
どちらも「道が広がる」ので似て見えますが、しくみはまったく別です。
勘違い2:2項道路に面していたら、今すぐ下がらないといけない
ちがいます。
今ある家は、建てたあとにルールができたり変わったりしても、そのまま使い続けることができます(第3条2項)。
セットバックが問題になるのは、建て替えや新築をするときです。
そのときに、下がった部分には建物や塀を造れない(第44条)というルールがかかります。
勘違い3:セットバックした部分は、市のものになる
ちがいます。
第42条2項は道路の境界線を「みなす」と決めているだけで、それで土地の持ち主が変わるわけではありません。
市区町村に提供するか、無償で使わせるか、自分で管理するかは、自治体ごとの決まりと持ち主の判断によります。
勘違い4:セットバックすれば、固定資産税は自動的にかからなくなる
ちがいます。
地方税法では「公共の用に供する道路」には固定資産税をかけられません(第348条2項5号)。
ただ、東京都の例では、道路として使われていることなどの条件があり、申告が必要です。
何もしなければ、そのまま課税されることがあります。
出典:建築基準法(e-Gov法令検索)
https://laws.e-gov.go.jp/law/325AC0000000201
出典:地方税法(e-Gov法令検索)
https://laws.e-gov.go.jp/law/325AC0000000226
出典:東京都主税局「道路に対する非課税のご案内」
https://www.tax.metro.tokyo.lg.jp/documents/d/tax/dorohikazei
よくある質問
セットバックが必要な土地は、買わないほうがいいですか?
一概には言えません。
セットバックが必要でも、建築基準法の道路(2項道路)に面しているので、接道義務は満たせます。
ただし、下がった部分は敷地面積に入らず、建ぺい率・容積率で建てられる広さが小さくなります(施行令第2条1項1号)。
容積率も、前面道路の幅4mで計算されることがあります(第52条2項)。
買う前に、市区町村で「どこまで下がるか」を確かめ、下がったあとの敷地で希望の家が建つかを計算してから判断してください。
幅4m以上ある道なら、セットバックはいりませんか?
その道が、建築基準法の道路(第42条1項)として幅4m以上あるなら、2項道路のセットバックはありません。
ただし、特定行政庁が幅6m以上を道路の基準とする区域を指定している場合は、考え方が変わります。
また、見た目の幅が4m以上でも、建築基準法の道路でなければ、そもそも接道義務を満たしません。
まずは市区町村で、道路の種類を確かめてください。
まとめ:セットバックは「中心線から2m」。下がった部分は道路として扱われる
- セットバックは、2項道路に面した土地で、道の中心線から2m(指定区域は原則3m)の線まで敷地を下げること(第42条2項)
- 片側が川や崖なら、反対側だけで幅4mを確保する
- 下がった部分には、家も塀・門・擁壁も造れない(第44条・第2条1号)。敷地面積にも入らず、建ぺい率・容積率で建てられる広さが減る
- 下がった部分の持ち主は変わらない。提供・無償使用・自分で管理など、扱いは自治体ごとに違う
- 固定資産税は、条件を満たして申告すれば、かからなくなる場合がある
- 測量・分筆・塀の撤去などの費用に、補助がある自治体もある
- 高さ(道路斜線)や容積率でも、前面道路は幅4mとして扱われる
試験では捨ててしまった高さの問題も、土地を選ぶ人にとっては、建てられる家の大きさに直結します。
セットバックが必要な土地は、買う前・建て替える前に、市区町村で「どこまで下がるか」を確かめてください。
出典:建築基準法(e-Gov法令検索)
https://laws.e-gov.go.jp/law/325AC0000000201
コメント